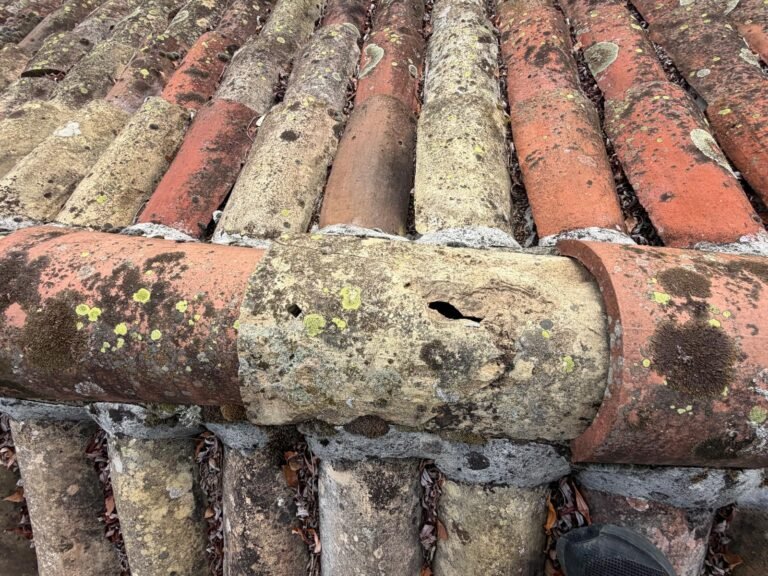
Pourquoi le gel fait-il éclater les tuiles ?
Eau dans les pores, glace qui gonfle, cycles de gel et de dégel : pourquoi certaines tuiles éclatent en hiver et comment limiter les dégâts.
Lire l’article
Mise hors d’eau, déclaration, expertise, indemnité : les étapes à connaître quand la toiture est endommagée.
Un coup de vent qui arrache une rangée de tuiles, un orage de grêle, une branche tombée sur le toit : quand la toiture est touchée, deux urgences se présentent en même temps. Il faut protéger la maison, et il faut engager la procédure avec l’assurance. Cet article explique, de manière générale, comment se déroule l’indemnisation d’un sinistre sur la toiture. Chaque contrat a ses propres conditions : les informations ci-dessous ne remplacent pas la lecture de vos conditions générales et particulières, ni les conseils de votre assureur.
Selon l’origine des dégâts, ce n’est pas la même garantie de votre contrat multirisque habitation qui intervient.
| Événement | Garantie généralement concernée | Point d’attention |
|---|---|---|
| Vent violent, tempête | tempête, grêle, neige | certains contrats fixent une intensité minimale de vent |
| Grêle | tempête, grêle, neige | photos et date de l’orage utiles |
| Poids de la neige | tempête, grêle, neige | selon les clauses du contrat |
| Infiltration d’eau | dégâts des eaux | l’usure ou le défaut d’entretien sont souvent exclus |
| Chute d’arbre, de cheminée voisine | selon le contrat et le responsable | recours possible contre un tiers |
| Événement d’intensité exceptionnelle | catastrophe naturelle | nécessite un arrêté publié au Journal officiel |
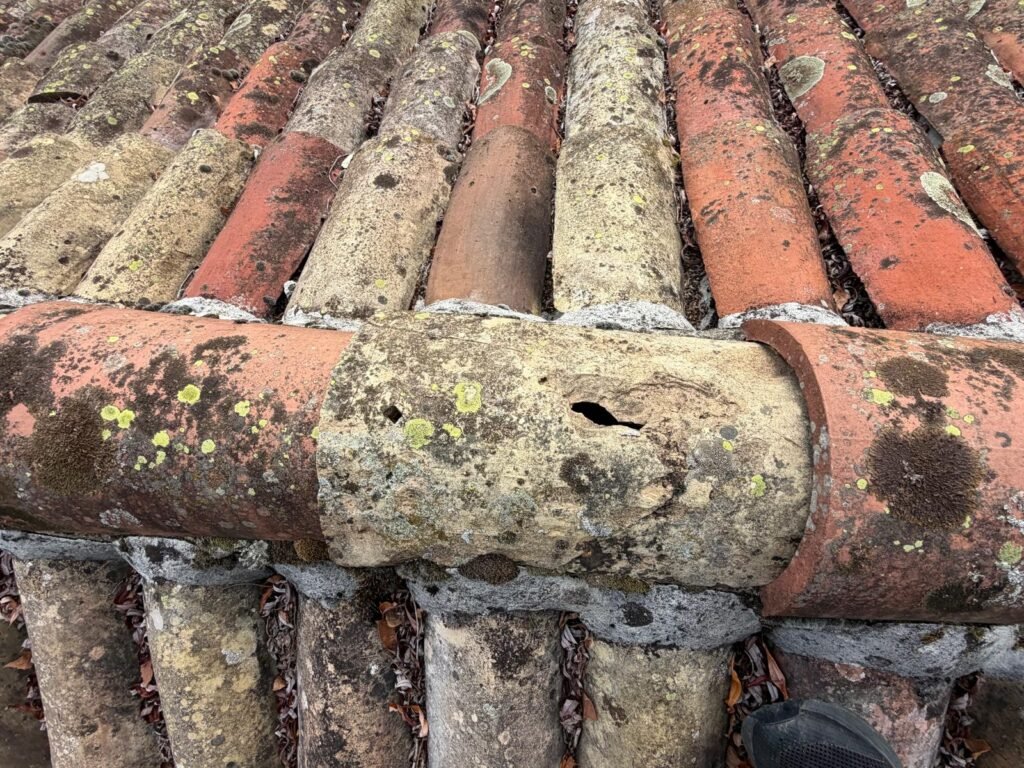
Un point revient souvent : les assureurs couvrent l’événement soudain, pas l’usure. Une toiture mal entretenue, dont les tuiles étaient déjà poreuses ou déplacées avant le coup de vent, peut voir son indemnisation discutée. C’est l’une des bonnes raisons de faire surveiller régulièrement sa couverture et de garder les factures d’entretien.
Votre contrat vous demande généralement de prendre les mesures nécessaires pour limiter l’aggravation des dégâts. Concrètement : faire bâcher la toiture, remettre en place les tuiles déplacées si c’est possible sans danger, protéger l’intérieur. Ne montez pas vous-même sur un toit endommagé ; faites appel à un couvreur. Notre service de dépannage de toiture en urgence assure ce type de mise hors d’eau.
Les délais de déclaration sont fixés par le contrat, dans le respect de minimums prévus par le Code des assurances. Les repères généralement admis sont les suivants :
Ces délais peuvent évoluer et varier selon votre contrat : vérifiez-les dans vos conditions générales ou auprès de votre assureur. La déclaration se fait par téléphone, en ligne ou par courrier recommandé ; gardez une trace écrite dans tous les cas.
Pour les sinistres d’un certain montant, l’assureur mandate un expert. Celui-ci se déplace, constate les dégâts, recherche leur cause et évalue le coût de la remise en état. Quelques conseils :
L’indemnité est calculée selon les modalités du contrat : valeur à neuf ou vieillissement déduit (vétusté), plafond de garantie, franchise. En cas de catastrophe naturelle, une franchise réglementaire s’applique et les délais de versement sont encadrés par la loi. Une partie de l’indemnité peut être versée sur présentation de la facture des travaux réalisés.
Une fois l’accord obtenu, vous choisissez librement l’entreprise qui réalisera les travaux. Rien ne vous oblige à passer par un réseau partenaire de l’assureur, sauf clause particulière de votre contrat que vous auriez acceptée.
Si les dégâts proviennent d’un défaut de travaux de couverture réalisés il y a moins de dix ans et qu’ils compromettent l’étanchéité ou la solidité de l’ouvrage, c’est la garantie décennale de l’entreprise qui peut être mobilisée, et non votre assurance habitation. Pour en savoir plus, consultez notre page garantie décennale.
La réparation est l’occasion de vérifier l’ensemble de la couverture. Un coup de vent révèle souvent des faiblesses : tuiles non fixées en rive, faîtage scellé avec un mortier fatigué, solins décollés. Dans la vallée de la Durance, où le mistral revient régulièrement, renforcer la fixation des tuiles dans les zones exposées évite que le même scénario ne se reproduise. Lisez aussi notre article sur la grêle et la toiture.
Votre toiture vient de subir des dégâts à Château-Arnoux-Saint-Auban, à L’Escale ou dans les communes voisines ? Nous intervenons pour la mise hors d’eau, puis établissons un constat et un devis pour votre dossier. Appelez le 06 11 40 10 26.
Les mesures d’urgence, comme le bâchage, oui. Pour la réparation définitive, mieux vaut obtenir l’accord de l’assureur ou attendre l’expertise, en conservant photos et pièces endommagées.
Le délai de déclaration court en principe à partir du moment où vous avez connaissance du sinistre. Déclarez sans attendre et expliquez les circonstances de la découverte.
Elle peut la discuter si les dégâts résultent d’un défaut d’entretien ou d’une usure ancienne, ou si l’événement n’entre pas dans les garanties souscrites. Les factures d’entretien de la toiture sont alors précieuses.
Actualités & conseils
Eau dans les pores, glace qui gonfle, cycles de gel et de dégel : pourquoi certaines tuiles éclatent en hiver et comment limiter les dégâts.
Lire l’article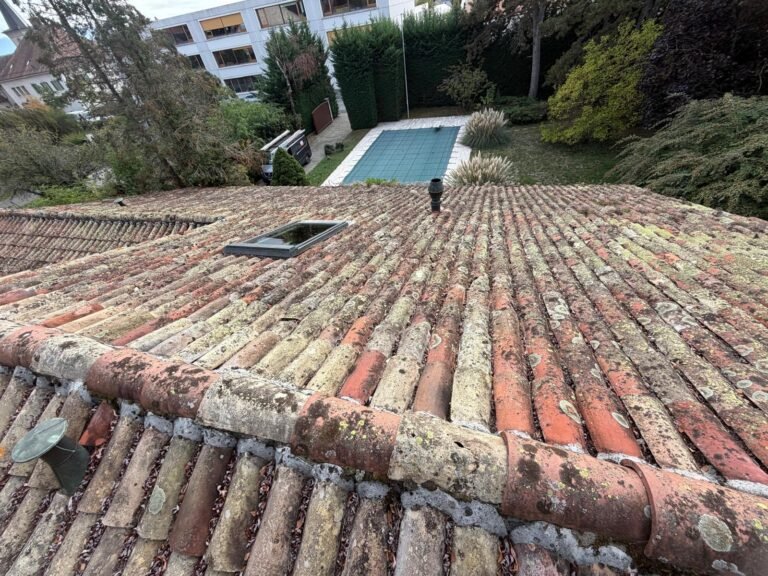
Comment se déroule l’indemnisation d’un sinistre de toiture : garanties concernées, premiers gestes, délais de déclaration, expertise et calcul de l’indemnité.
Lire l’article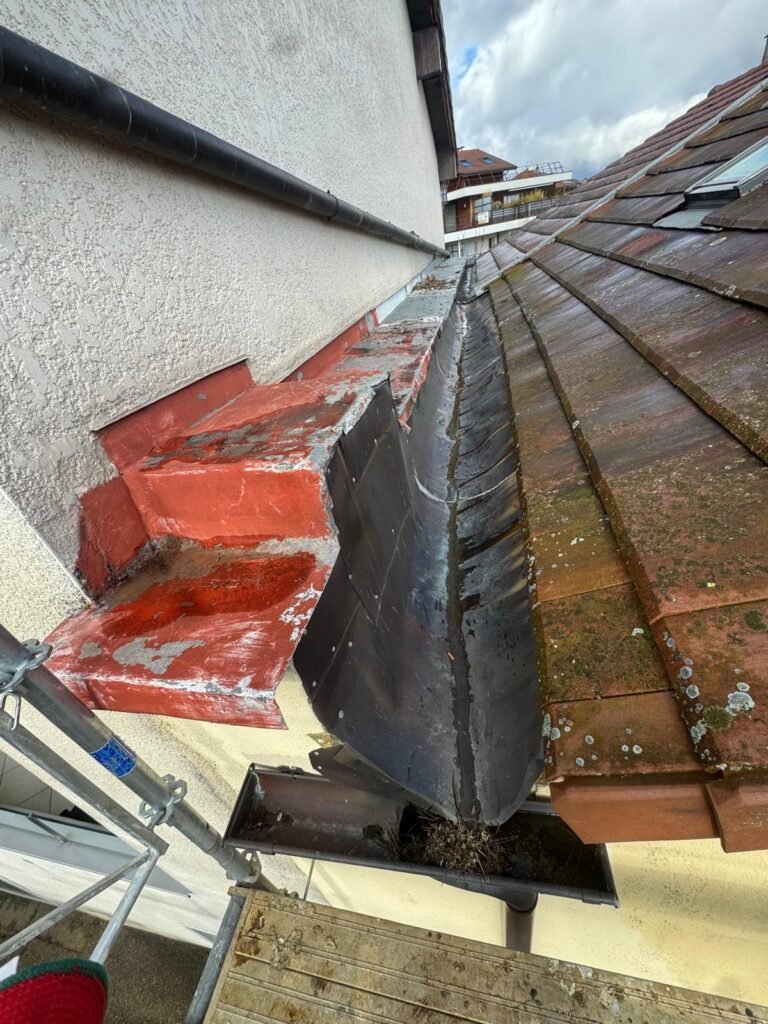
Vider, déboucher, vérifier la pente et les fixations : la liste de contrôle des gouttières à faire chaque automne avant les gelées.
Lire l’articleDiagnostic sur place à Château-Arnoux-Saint-Auban et alentours, devis gratuit.