Notre méthode
Diagnostic photo, devis détaillé, chantier sécurisé et propre : voici comment nous travaillons, étape par étape.
Voir la prestation
Assurance et garanties
Dix ans de protection après la réception de vos travaux, et une attestation remise avec chaque devis.
Réassurance
Faire appel à un couvreur avec garantie décennale, c’est s’assurer qu’un défaut grave apparu après les travaux sera réparé, même des années plus tard. Couvreur Château-Arnoux-Saint-Auban BP est titulaire de cette assurance pour son activité de couverture, et nous remettons l’attestation avec chaque devis.
Sur cette page, nous expliquons simplement ce que la garantie décennale recouvre, ce qu’elle ne couvre pas, comment elle s’articule avec les autres garanties qui suivent la réception, et quels documents vérifier avant de confier votre toit à une entreprise, à Château-Arnoux, à Saint-Auban ou ailleurs dans le Val de Durance.
Le principe
La garantie décennale découle des articles 1792 et suivants du Code civil. Tout constructeur d’un ouvrage, et le couvreur en fait partie, est responsable de plein droit envers le maître d’ouvrage des dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination.
« De plein droit » signifie que vous n’avez pas à prouver une faute : il suffit d’établir le dommage et son lien avec les travaux. L’entreprise ne peut s’exonérer qu’en démontrant une cause étrangère.
Les garanties dans le temps
Plusieurs garanties se superposent après des travaux de toiture. Elles ne couvrent pas les mêmes défauts ni les mêmes durées. Voici comment elles s’enchaînent.
Point de départ de toutes les garanties. Elle se formalise par un procès-verbal signé ensemble, avec ou sans réserves. Un défaut visible ce jour-là doit être noté en réserve.
L’entreprise doit réparer tous les désordres signalés à la réception ou par écrit dans l’année qui suit, quelle que soit leur gravité (article 1792-6 du Code civil).
La garantie biennale vise les éléments d’équipement dissociables, ceux que l’on peut retirer sans abimer l’ouvrage. En toiture, cela peut concerner par exemple un store ou une motorisation de fenêtre de toit.
Elle couvre les dommages graves : atteinte à la solidité de l’ouvrage ou impropriété à sa destination, y compris pour les éléments d’équipement indissociables.
En cas de désordre, vous prévenez l’entreprise par écrit, avec photos. Si vous avez souscrit une dommages-ouvrage, vous déclarez aussi le sinistre à votre assureur.
L’assureur de l’entreprise, ou celui de la dommages-ouvrage, prend en charge les travaux de reprise des désordres reconnus au titre de la garantie.
En toiture
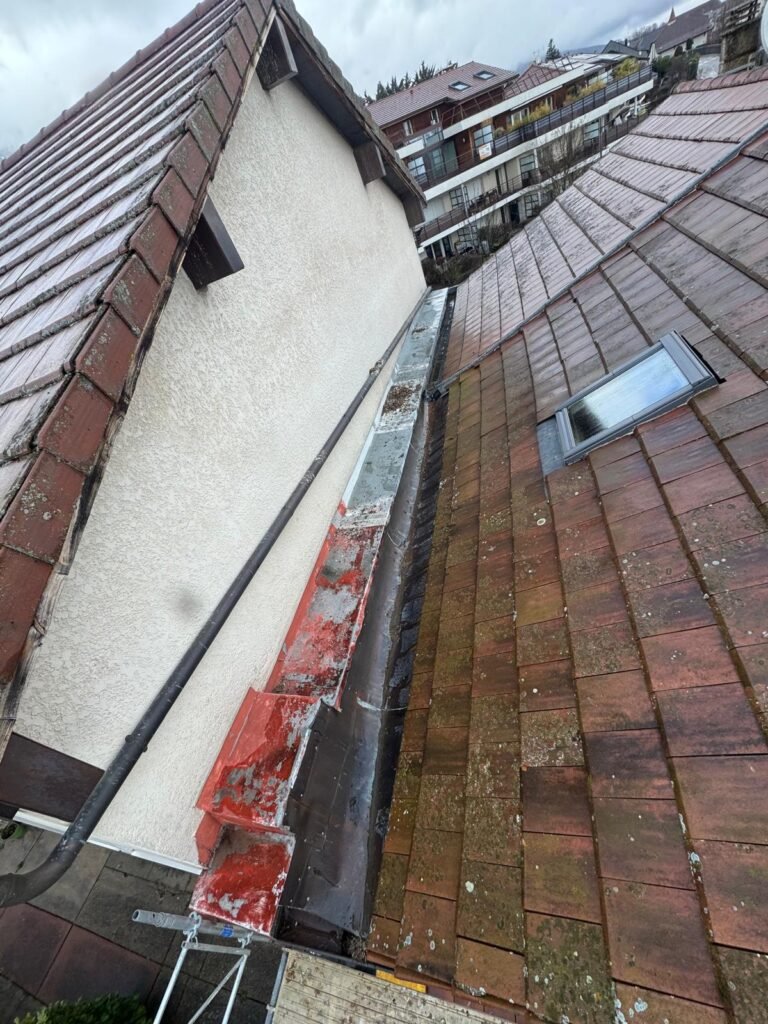
Pour une couverture, l’impropriété à destination se traduit le plus souvent par des infiltrations : une toiture qui laisse entrer l’eau ne remplit plus sa fonction. Un solin mal conçu qui provoque des coulures dans une chambre, une noue sous-dimensionnée qui déborde à chaque orage, une couverture refaite dont les tuiles glissent faute de fixation adaptée au vent : ces situations relèvent typiquement de la décennale.
C’est l’appréciation au cas par cas, par l’assureur puis le cas échéant par l’expert ou le juge, qui tranche. Mais le principe reste : un toit qui fuit après réfection n’est pas un simple désagrément.
La garantie décennale n’est pas une assurance tous risques sur votre toit. Elle ne joue pas pour l’usure normale des matériaux, pour les dégâts résultant d’un défaut d’entretien (gouttières jamais vidées qui débordent, mousse laissée des années jusqu’à soulever les tuiles), pour les défauts purement esthétiques (une légère différence de teinte entre tuiles neuves et anciennes) ni pour les désordres apparents à la réception et acceptés sans réserve.
Elle ne couvre pas non plus les dommages dus à une cause étrangère : une tempête exceptionnelle, la chute d’un arbre, une intervention d’un tiers sur la toiture (antenne posée après nous, par exemple). Ces sinistres relèvent en général de votre assurance habitation.
Dans le Val de Durance, les versants nord exposés à l’humidité du lac et des cours d’eau se couvrent vite de mousse, et le mistral dépose des feuilles dans les gouttières. Un toit bien refait mais jamais entretenu finira par souffrir, et ce défaut d’entretien écarte la garantie. Une visite régulière, un nettoyage des gouttières et, si besoin, un démoussage préservent à la fois votre toiture et vos droits.
L’assurance dommages-ouvrage est distincte de la décennale. C’est le maître d’ouvrage, vous, qui la souscrit avant l’ouverture du chantier lorsque la loi l’impose. Son intérêt : elle préfinance la réparation des désordres de nature décennale sans attendre que les responsabilités soient établies, puis se retourne contre l’assureur de l’entreprise. Pour une réfection lourde de toiture, il est utile d’en parler à votre assureur ; dans la pratique, beaucoup de particuliers ne la souscrivent pas pour des travaux de rénovation, et c’est alors la décennale de l’entreprise qui joue directement.
Une réfection complète, le remplacement des liteaux et de l’écran sous toiture, une charpente neuve, une isolation par sarking, la création d’une lucarne : ces travaux constituent ou touchent l’ouvrage lui-même et entrent clairement dans le champ de la décennale. Pour une petite intervention ponctuelle, la qualification dépend de son importance ; dans tous les cas, notre attestation précise les activités pour lesquelles nous sommes assurés.
Cette page vise à vous rassurer avant de nous confier vos travaux. Pour un décryptage plus détaillé, avec les cas limites et la marche à suivre pour faire jouer la garantie, lisez notre article décennale couvreur : ce qui est couvert.
Lisez trois choses. D’abord l’activité assurée : « couverture » doit apparaître si l’entreprise refait votre toit, « charpente » si elle touche à la structure. Ensuite la période de validité : c’est la date d’ouverture du chantier qui compte, l’attestation doit être valable à ce moment-là. Enfin le nom de l’entreprise, qui doit correspondre à celle qui émet le devis. Une attestation au nom d’une autre société ou d’un sous-traitant non déclaré ne vous protège pas.
Avant de signer
Depuis 2014, la loi impose aux entreprises soumises à l’assurance décennale de joindre l’attestation à leurs devis et factures. Nous le faisons systématiquement : vous pouvez lire l’activité assurée, la période de validité et la zone couverte avant de vous engager.
Si un devis vous parvient sans ce document, ou avec une attestation périmée, demandez-la. C’est votre première protection.
Une assurance ne remplace pas un travail bien fait. Notre première garantie, c’est un chantier exécuté selon les règles de l’art, avec des points singuliers soignés et un dossier photo complet. La décennale est là pour le cas où un défaut grave survient malgré tout, et nous restons joignables 7 jours sur 7 pour en parler. Pour voir comment nous travaillons au quotidien, consultez notre méthode.
À découvrir aussi
Diagnostic photo, devis détaillé, chantier sécurisé et propre : voici comment nous travaillons, étape par étape.
Voir la prestation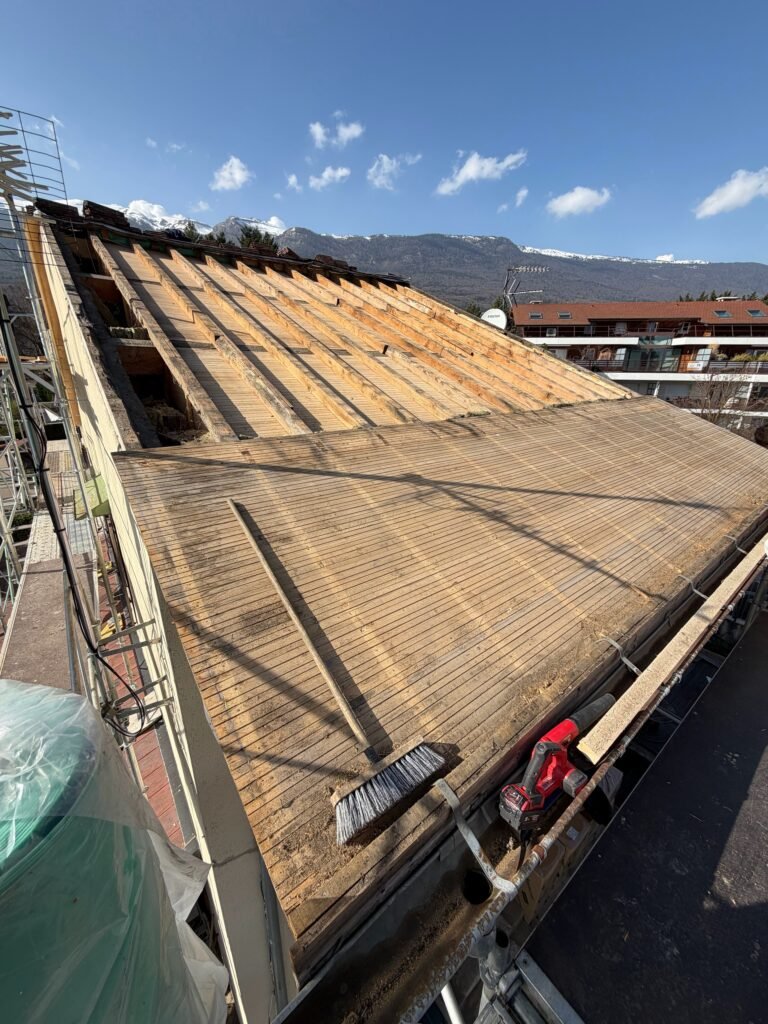
Dépose jusqu’à la charpente, support neuf, tuiles adaptées au gel et au mistral : une toiture refaite pour les décennies à venir.
Voir la prestationUn appel ou quelques lignes suffisent : visite sur place et devis gratuit pour votre toiture.
Voir la prestationQuestions fréquentes
Demandez l’attestation d’assurance décennale avant de signer. Elle doit être jointe au devis, mentionner l’activité de couverture et être valable à la date de démarrage du chantier. En cas de doute, vous pouvez contacter l’assureur indiqué sur le document. Chez nous, l’attestation accompagne chaque devis, sans que vous ayez à la réclamer.
Prévenez d’abord l’entreprise par écrit, avec des photos des traces d’eau et la date d’apparition. Une infiltration qui rend une pièce inutilisable relève en principe de la décennale. L’entreprise ou son assureur organise une expertise. En attendant, faites protéger la zone pour limiter les dégâts intérieurs : c’est aussi votre intérêt.
Oui. La garantie décennale est attachée à l’ouvrage, pas au propriétaire. Si vous vendez votre maison cinq ans après une réfection de toiture, l’acquéreur bénéficie de la garantie pour les cinq années restantes. Pensez à transmettre la facture, l’attestation et le procès-verbal de réception au notaire.
Un démoussage ou un traitement hydrofuge est un travail d’entretien : il ne crée pas d’ouvrage et ne relève généralement pas de la décennale. Il reste couvert par notre responsabilité professionnelle en cas de dommage causé pendant l’intervention. La décennale concerne surtout les réfections, la charpente, l’isolation et les ouvrages de zinguerie intégrés.
Votre assurance habitation couvre les événements subis : tempête, grêle, dégât des eaux d’origine accidentelle. La décennale couvre les défauts liés aux travaux réalisés par l’entreprise. Après un orage de grêle sur le Val de Durance, c’est votre assureur habitation qu’il faut contacter ; pour une fuite due à une malfaçon, c’est l’entreprise.
La loi l’impose au maître d’ouvrage pour les travaux relevant de la décennale, mais en rénovation de maison individuelle, elle reste souvent non souscrite en pratique, son coût étant élevé. Son avantage est d’accélérer l’indemnisation. Pour un chantier important, demandez un devis à votre assureur et décidez en connaissance de cause.
Demandez votre diagnostic gratuit : nous joignons notre attestation de garantie décennale à chaque devis.